「お金持ちになれなくてもいい。ただ、お金に悩まない楽しい人生を送りたい」——。そんな願いを抱くプレジデントグロース編集部員が、金融機関の「中の人」・花村泰廣さんにガチ相談! 初心者にも分かりやすく、投資の質問にホンネで答えます。最終回のテーマは「投資とどう向き合えばいいのか」。

花村泰廣(はなむら・やすひろ)
アセットマネジメントOne 未来をはぐくむ研究所 主席研究員。2006年から投資信託の商品開発、パンフレット制作、各種シミュレーション・ツールの開発などを担当し、約40年近く一貫して投資関連業務に携わる。好きな相場格言は「谷深ければ、山高し」。
プレジデントグロース編集M
40代後半の男性。妻、二人の子どもと四人暮らし。子どもが幼いため、今後の教育資金やライフイベントで発生するお金を企業型DCだけで賄えるのか悩んでいる。好きな金融用語はテンバガー。

プレジデントグロース編集S
30代前半の女性。新NISAブームに乗ってNISA口座を開設した。とりあえず人気銘柄を選んだが、将来の目標金額も、何のために投資をしているのかも漠然としており、今後の投資スタイルに悩んでいる。好きな金融用語はインカムゲイン。
利益確定しない含み益は「幻想」なのか?

積立投資をしているのですが、利益を確定していないので、含み益を利益として実感できません。定期的に利益を確定したほうが、投資を続けるモチベーションになるのでしょうか。
含み益は利益を確定しておらず数字だけで見るものなので、実感がないのもうなずけます。それに、積立投資を始めたばかりだと運用資産が少ないので、値上がりしていても絶対値の金額が小さいため実感しにくいのかもしれません。
ただ、利益を確定せずとも、半年から1年に1回程度は資産状況を確認するとよいでしょう。「これくらい利益が出ている」「この半年、1年は相場環境がよくなくて増えていない」と、少しは実感を持てるかと思います。
ただ、利益を確定する前に大暴落が起きてマイナスになったら、含み益はなかったことになりますよね。そう考えると、含み益は幻想のようにも感じます。
その通りで、たとえ値上がりしていても確定しなければ「利益」ではありません。でも、値上がりしたからといって利益を確定していては複利効果が得られなくなってしまいます。

むしろ、「値上がり益は幻想」くらいに感じたほうが長期投資は続けやすい かもしれません。「こんなに儲かっている」「こんなに減ってしまった」と一喜一憂して心配で眠れないようでは、運用を継続することはできません。投資していることを忘れるくらいがちょうどいいのです。
ただし、個別株と投資信託は分けて考えたほうがいいでしょう。個別株だと大きく値下がりした後、再び上昇するのに長い時間がかかる場合があります。最悪の場合は、業績悪化によって株が無価値になってしまうかもしれません。
一方で、幅広く分散して投資する投資信託であれば、経済成長に伴って長期的には株式市場も上がっていく可能性が高いので、一時的な下落で含み益が減っても、いずれ戻ってくると考えれば、そのまま持ち続けやすくなります。
では、積立投資は暴落してもやめないほうがいい?
毎月同じ金額を積み立てるドルコスト平均法なら、相場が下がったときほど、同じ金額で多く買うことができます。上がれば資産が増えてうれしい。下がれば多く買えてうれしい。そんなふうに考えれば、積立投資を継続するモチベーションを維持することができるのではないかと思います。
第3回で教えてもらったことですね。自分で「今が買い時だ」と決断しなくてもいいのは助かります。
長く持てる投資信託を選ぶ4つのポイント
相場が下がったときにも慌てずに持ち続けるためには、そもそもの商品選びが大切ですよね。長期で持つ投資信託は、何を見て選ぶといいのでしょうか。
まず大切なのは、「理解できないものは買わない」ことです。どこに投資し、どういう仕組みで利益や損失が生まれるのか、自分で理解できない商品には手を出さないほうがいいでしょう。


投資信託の資料には数字がたくさん並んでいますが、正直なところ、どの数字なら信用できるのか分かりません。何をもって「理解している」といえるのでしょうか。
株式や債券、不動産投資信託(REIT)といった資産についての理解も必要ですが、各資産の値動きがどれくらいあるのかということも知っておいてほしいですね。そこで見てほしいのが、期待リターンです。期待リターンとは、その資産から将来どの程度の収益を見込めるかを示す目安です。最もオーソドックスなのは、過去の長期的なリターンをもとに考える方法です。運用会社では、それにGDP成長率や為替レートなどの要素も加え、資産ごとの期待リターンを推計しています。
たとえば、どのくらいの数字なら現実的なのでしょうか。
過去の実績をもとにすると、長期的には外国株式なら年率6〜8%程度、日本株なら5〜7%程度が一つの目安になります。
もちろん、1年間で20%、25%と大きく上がることもあれば、マイナスになる年もあります。ただ、20%ほどのリターンが5年、10年と続くことは考えにくい。あまりに高い数字を期待されているのなら、「それは持続可能なのかな」と立ち止まってみたほうがいいでしょう。

高ければ高いほどよい、というわけではないんですね。ところで、運用管理費用(信託報酬)は、安いものを選ぶといいのでしょうか。
単純に安ければよいとは限りません。株式ファンド、債券ファンド、バランスファンドでは、期待できるリターンも運用にかかるコストも異なります。同じカテゴリーの商品と比べて、その信託報酬が妥当かを見ることが大切です。
期待リターンがそれほど高くないのに信託報酬が高ければ、投資家の手元に残るリターンは少なくなります。投資対象からどの程度のリターンを期待できるのか、それに対して信託報酬が高すぎないか、という2つをセットで見てください。
期待リターンと信託報酬を別々に見るのではなく、バランスで考えるんですね。
そうです。もう一つ確認したいのが、過去の運用実績です。運用報告書には、代表的な資産の過去の騰落率(リターン)が掲載されています。
ただし、短期間のリターンだけを見て判断するのは注意が必要です。最近の株式相場は世界的に非常によかったため、本来の実力以上に高い数字が出ている可能性があります。個々の投資信託のリターンについては、確認できる範囲でなるべく長く見ましょう。
でも、設定されてからそれほどたっていない投資信託もありますよね。
その場合は、同じ資産に投資している、運用期間の長いインデックスファンドを参考にする方法があります。設定からしばらくたっているファンドなら、月次レポートなどで期間別のリターンを確認できます。
その手がありましたか! 「理解できるか」「期待リターンは現実的か」「信託報酬は妥当か」「長期の実績はどうか」。見るポイントが分かると、数字が並んだ資料にも少し向き合えそうです。
はい。長く持つ商品だからこそ、人気や直近の成績だけで決めず、自分が納得できるものを選ぶことが大切です。
教育資金、介護資金、老後資金……結局いくら必要?
よい投資信託を選べば、それで終わりなのでしょうか。私は30代ですが、老後に向けて「30年後、40年後」と言われても、まだ遠すぎてピンときません。
よい投資信託を選んでも、それで終わりではありません。「何のために投資するのか」「そのお金はいつ必要なのか」「どれくらいのリターンが必要なのか」まで考えて、投資信託を選ぶことが大切です。
そういう場合は、老後だけでなく、もう少し近い将来に必要になるお金から考えてみるとよいでしょう。教育資金を準備する場合と老後資金を準備する場合では、選ぶ商品が変わってきます。
子どもの教育資金であれば、10年後、15年後に必要になるかもしれません。必要な時期に相場が暴落していると困るため、NISAを使って年率3〜5%程度のリターンが期待できるバランスファンドで運用する。一方、ご自身の老後資金は30年後、40年後まで運用を続けられるので、iDeCoを使って、年率6〜8%程度を期待できる世界株の投資信託で運用する、といった考え方ができます。
資産全体で1つの金額を目指すのではなく、教育資金、老後資金と、目的ごとに分けて考えるんですね。
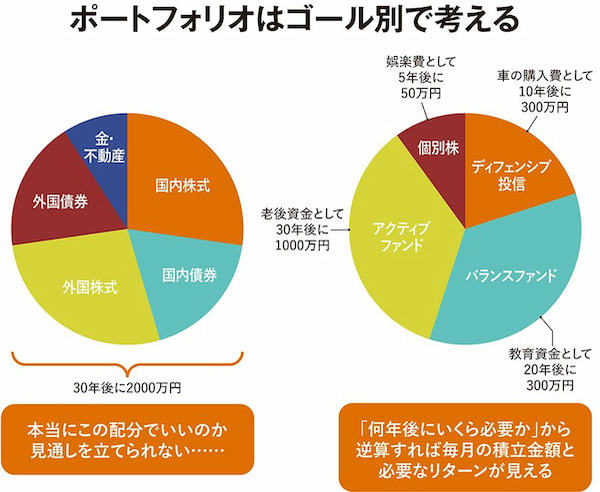
そうです。これは「ゴールベース運用」あるいは「ゴールベースアプローチ」と呼ばれる考え方です。
まず、「何年後に、いくら必要になるのか」というゴールを決めます。そこから逆算して、毎月いくら積み立て、何%で運用すれば目標額に届くのかを試算する。そのために必要なリターンと、許容できるリスクが分かれば、バランスファンドにするのか、世界株に投資するファンドにするのかを選べます。
私はこれまで、教育資金や親の介護資金、老後資金などを全部まとめて考えていました。いつをゴールにすればいいのか分からなくなって、結局、「リターンが大きい商品を選べばいいのかな」と……。
目的が決まっていないと、どうしてもリターンの高さに目が向いてしまいます。でも、投資の目的は、できるだけ高いリターンを得ることではありません。必要な時期に、必要なお金を用意することです。
最後に覚えておきたい「投資の鉄則」
今回でこの連載も最終回です。これまで投資に対する考え方についてホンネで語っていただきました。最後に、これだけは忘れないでほしいという「投資の鉄則」を教えてください。
私は、資産形成は相場を読んで売買することではないと考えています。つまり、「長期・積立・分散・継続」をすることこそが資産形成であると思っています。資産形成の極意は仕組み化することです。収入から運用に回す資金を決めて天引きなどで確保する。そして、それをどのように運用するかを考える。その仕組みを作ったら継続することです。
投資対象とする商品は、長期投資に向いている商品かどうかを慎重に選んでください。自分が理解できるものか、信託報酬が期待リターンに見合っているか、リスクを取りすぎていないか、といった観点から商品を選ぶようにしましょう。 こうした考え方を参考にしてもらって、読者の皆さんの資産形成がうまくいくことを願っています。
(構成=吉田彩乃、写真=市来朋久、図版作成=大橋昭一)
